Domain geburtstag-geschenk.de kaufen?
Wir ziehen mit dem Projekt
geburtstag-geschenk.de um.
Sind Sie am Kauf der Domain
geburtstag-geschenk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geburtstag-geschenk.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **


Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
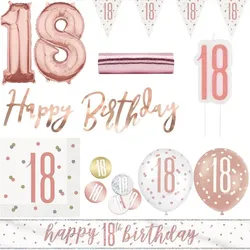
18. Geburtstag Deko roségold Party Dekoration Set Frau18. Geburtstag Partydekoset in roségold Folienballon Zahl XL (2 Ballons, Größe: ca. 86 cm) 3 Happy Birthday Swirl Girlanden (Länge: ca. 81 cm) Happy Birthday Girlande (Länge: ca. 2,13 m) 16 Servietten (Maße: 33 x 33 cm) Wimpelkette (Länge: ca. 274 cm) Konfetti (ca. 14 g) Banner (Länge: ca. 274 cm) Kerze 6 Luftballons (Durchmesser: 30 cm)25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
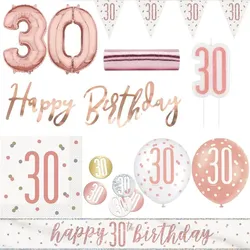
30. Geburtstag Deko roségold Party Dekoration Set Frau30. Geburtstag Partydekoset in roségold Folienballon Zahl XL (2 Ballons, Größe: ca. 86 cm) 3 Happy Birthday Swirl Girlanden (Länge: ca. 81 cm) Happy Birthday Girlande (Länge: ca. 2,13 m) 16 Servietten (Maße: 33 x 33 cm) Wimpelkette (Länge: ca. 274 cm) Konfetti (ca. 14 g) Banner (Länge: ca. 274 cm) Kerze 6 Luftballons (Durchmesser: 30 cm)25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **


Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
20 Servietten Geburtstag Feier Party Tischdeko Dekoration Happy Birthday 33x33Festliche Happy Birthday Servietten für unvergessliche Feiern Die 20 Servietten mit dem charmanten "Happy Birthday"-Motiv sind die ideale Ergänzung für jede Geburtstagsfeier. Ob für Kindergeburtstage, Jubiläen oder andere festliche Anlässe, diese Partyservietten setzen einen fröhlichen Akzent auf Ihrem gedeckten Tisch. Sie vereinen praktische Funktionalität mit ansprechender Optik und tragen dazu bei, eine einladende Atmosphäre für Ihre Gäste zu schaffen. Die festlichen Papierhandtücher sind speziell für Feierlichkeiten konzipiert und bieten eine einfache Lösung für eine stilvolle Tischdekoration. Gefertigt aus hochwertigem Material, sind die Geburtstagsservietten besonders saugfähig und reißfest, was sie zu einem zuverlässigen Begleiter während Ihrer Veranstaltung macht. Das 3-lagige Material sorgt für eine angenehme Haptik und eine robuste Struktur, die auch bei intensiver Nutzung standhält. Mit Abmessungen von 330 mm x 330 mm im entfalteten Zustand bieten sie ausreichend Fläche für den Einsatz bei Speisen und Getränken. Nach Gebrauch können die Einwegservietten einfach entsorgt werden, was den Aufwand für die Reinigung nach der Feier minimiert. Produktdetails und Anwendungsbereiche der Servietten Design: Die Servietten sind mit einem ansprechenden "Happy Birthday"-Schriftzug versehen, der sofort eine festliche Stimmung verbreitet. Die bunte Gestaltung mit verschiedenen Farben macht sie vielseitig kombinierbar mit unterschiedlichen Partythemen und Dekorationen. Das motivreiche Design ist fröhlich und spricht Gäste jeden Alters an. Material und Qualität: Hergestellt aus 3-lagigem Zellstoffpapier, bieten diese Papierservietten eine gute Saugfähigkeit und sind angenehm weich. Die Lagen sind so verarbeitet, dass die Servietten auch bei Kontakt mit Feuchtigkeit ihre Form behalten und nicht leicht durchweichen. Dies erhöht den Komfort für Ihre Gäste. Abmessungen: Jede Serviette misst im gefalteten Zustand etwa 165 mm x 165 mm (1/4-Falz) und entfaltet sich zu einer Größe von 330 mm x 330 mm. Diese Standardgröße ist ideal für die meisten Tischarrangements und bietet ausreichend Platz zum Abwischen und Dekorieren. Verpackungsinhalt: Sie erhalten ein Set von 20 Servietten, was ausreichend ist, um eine mittelgroße Geburtstagsgesellschaft zu versorgen oder um eine kleinere Feier mehrmals auszustatten. Die praktische Verpackung schützt die Servietten bis zum Gebrauch. Diese Partydekoration eignet sich hervorragend für private Feiern zu Hause, aber auch für größere Veranstaltungen in gemieteten Räumlichkeiten. Sie können die Servietten als Teil eines umfassenden Tischkonzepts einsetzen oder als einfache, effektive Möglichkeit, jedem Gedeck eine persönliche Note zu verleihen. Die Servietten sind nicht nur funktional, sondern tragen auch maßgeblich zur visuellen Ästhetik Ihrer Festtafel bei. Häufig gestellte Fragen zu den Happy Birthday Servietten Sind die Servietten für Lebensmittelkontakt geeignet? Ja, die Servietten sind aus Materialien gefertigt, die für den direkten Kontakt mit Lebensmitteln unbedenklich sind. Sie können bedenkenlos auf dem Esstisch platziert werden. Welche Maße haben die Servietten genau? Im entfalteten Zustand misst jede Serviette 330 mm x 330 mm. Gefaltet haben sie eine Größe von etwa 165 mm x 165 mm. Kann ich die Servietten für verschiedene Anlässe verwenden? Primär sind sie für Geburtstagsfeiern mit dem "Happy Birthday"-Motiv gedacht. Das festliche Design macht sie aber auch für andere Jubiläen oder fröhliche Zusammenkünfte einsetzbar, bei denen eine Geburtstagsbotschaft passend ist. Wie viele Servietten sind in einer Packung enthalten? Eine Packung enthält insgesamt 20 Servietten, ausreichend für eine typische Geburtstagsfeier. Sind die Servietten bedruckt oder bestickt? Die Servietten sind bedruckt mit dem "Happy Birthday"-Schriftzug und verschiedenen bunten Motiven, die für eine festliche Stimmung sorgen. Sind die Servietten wiederverwendbar? Nein, es handelt sich um Einwegservietten aus Papier, die für den einmaligen Gebrauch bestimmt sind und nach der Feier entsorgt werden sollten. Welche Farben sind auf den Servietten abgebildet? Die Servietten zeigen ein buntes Design mit verschiedenen Farben, die das "Happy Birthday"-Motiv unterstreichen und eine fröhliche Atmosphäre schaffen. Bieten die Servietten eine gute Saugfähigkeit? Ja, dank ihrer 3-lagigen Beschaffenheit bieten die Servietten eine gute Saugfähigkeit für Flüssigkeiten und sind reißfest im Gebrauch.4,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
18. Geburtstag Deko roségold Party Dekoration Set Frau18. Geburtstag Partydekoset in roségold Folienballon Zahl XL (2 Ballons, Größe: ca. 86 cm) 3 Happy Birthday Swirl Girlanden (Länge: ca. 81 cm) Happy Birthday Girlande (Länge: ca. 2,13 m) 16 Servietten (Maße: 33 x 33 cm) Wimpelkette (Länge: ca. 274 cm) Konfetti (ca. 14 g) Banner (Länge: ca. 274 cm) Kerze 6 Luftballons (Durchmesser: 30 cm)25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
30. Geburtstag Deko roségold Party Dekoration Set Frau30. Geburtstag Partydekoset in roségold Folienballon Zahl XL (2 Ballons, Größe: ca. 86 cm) 3 Happy Birthday Swirl Girlanden (Länge: ca. 81 cm) Happy Birthday Girlande (Länge: ca. 2,13 m) 16 Servietten (Maße: 33 x 33 cm) Wimpelkette (Länge: ca. 274 cm) Konfetti (ca. 14 g) Banner (Länge: ca. 274 cm) Kerze 6 Luftballons (Durchmesser: 30 cm)25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Folienballon Ziffer 5 Gold 80 cm Zahlenballon Geburtstag Party Deko FeierGlänzender Folienballon Ziffer 5 in Gold – Ihr Highlight für besondere Anlässe Verleihen Sie Ihren Feierlichkeiten eine luxuriöse Note mit unserem beeindruckenden Folienballon in Form der Ziffer "5". Dieser goldene Zahlenballon ist ein absoluter Blickfang und schafft eine festliche Atmosphäre für Geburtstage, Jubiläen oder andere bedeutsame Momente. Mit seiner imposanten Größe sorgt er für unvergessliche Fotomomente und zieht die Aufmerksamkeit Ihrer Gäste auf sich. Produktdetails und Anwendungsmöglichkeiten Der Folienballon Ziffer "5" zeichnet sich durch seine hochwertige Verarbeitung aus. Er ist speziell dafür konzipiert, sowohl mit Luft als auch mit Helium befüllt zu werden. Die langlebige Folie gewährleistet, dass der Ballon seine Form über einen längeren Zeitraum behält und mit Helium befüllt für mehrere Tage schweben kann. Das einfache Aufblasen macht die Vorbereitung Ihrer Party unkompliziert und schnell. Dieser Zahlenballon, auch als Ziffernballon bekannt, ist perfekt für eine Vielzahl von Anlässen geeignet. Maße: Beeindruckende 800 mm Höhe Farbe: Elegantes Gold Form: Klare Ziffer 5 Material: Strapazierfähige Folie Befüllung: Geeignet für Luft und Helium Ob als zentrale Dekoration für einen runden Geburtstag, als Blickfang bei einem Firmenjubiläum oder zur Ergänzung einer festlichen Tischdekoration – dieser goldene Ballon setzt Akzente. Er kann auch wunderbar mit weiteren Ballons zu individuellen Zahlenkombinationen arrangiert werden, um jedes Alter oder jedes wichtige Datum angemessen zu zelebrieren. Seine strahlende Goldfarbe passt zu vielen Farbkonzepten und unterstreicht den festlichen Charakter Ihrer Veranstaltung. Der Zahlenballon 80 cm in Gold ist eine exzellente Wahl für alle, die eine stilvolle und wirkungsvolle Dekoration suchen. Häufig gestellte Fragen (FAQ) Kann der Folienballon wiederverwendet werden? Ja, der Ballon kann vorsichtig entleert und für zukünftige Anlässe aufbewahrt werden, sofern er unbeschädigt bleibt. Ist der Ballon für Kinder geeignet? Der Ballon ist nicht für Kinder unter 3 Jahren geeignet. Kleine Kinder können an nicht aufgeblasenen oder geplatzten Ballons ersticken. Die Aufsicht durch Erwachsene ist erforderlich. Wie lange schwebt der Ballon mit Helium? Die Schwebezeit hängt von der Qualität des Heliums und den Umgebungsbedingungen ab, beträgt aber in der Regel mehrere Tage. Wie blase ich den Ballon am besten auf? Der Ballon kann einfach mit einer handelsüblichen Ballonpumpe oder einem Strohhalm mit Luft befüllt werden. Für Helium empfehlen wir eine entsprechende Heliumflasche. Gibt es diesen Ballon auch in anderen Ziffern? Ja, diese Art von Folienballon ist oft in allen Ziffern von 0 bis 9 erhältlich, um jede gewünschte Zahl darzustellen. Der Folienballon Gold, die Ziffer Fünf, ist die perfekte Wahl für eine herausragende Partydekoration, die Eleganz und Freude vereint.3,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Folienballon Ziffer 9 Gold Party Deko Geburtstag Jubiläum Feier Zahl HeliumGlänzender Folienballon Ziffer 9 Gold – Perfekte Festdekoration Verleihen Sie jedem besonderen Anlass einen festlichen Glanz mit diesem beeindruckenden Folienballon in Form der Ziffer "9". Ideal für Geburtstage, Jubiläen oder jede Feier, die eine besondere Zahl hervorheben möchte. Der goldene Farbton sorgt für eine luxuriöse Atmosphäre und zieht alle Blicke auf sich. Produktdetails und Materialbeschaffenheit Dieser Ziffernballon misst beeindruckende 800 mm in der Höhe und ist aus einer hochwertigen, robusten Folie gefertigt. Die strapazierfähige Oberfläche gewährleistet, dass der Ballon während Ihrer gesamten Veranstaltung seine Form und seinen Glanz behält. Er ist für das Befüllen mit Luft geeignet und kann einfach an jedem Ort platziert werden, um eine festliche Umgebung zu schaffen. Die goldene Oberfläche reflektiert das Licht wunderschön und schafft eine einladende, feierliche Stimmung. Das geringe Gewicht von etwa 0.05 kg ermöglicht eine einfache Handhabung und Befestigung. Einfache Handhabung und vielseitige Einsatzmöglichkeiten Das Aufblasen des Ballons ist unkompliziert. Sie können ihn bequem mit einer handelsüblichen Luftpumpe befüllen. Dank des selbstschließenden Ventils bleibt die Luft zuverlässig im Ballon. Ob als zentrales Element einer Fotowand, als Tischdekoration oder schwebend im Raum – dieser Folienballon bietet vielseitige Dekorationsmöglichkeiten. Er lässt sich hervorragend mit anderen Ballons oder Partyartikeln kombinieren, um ein stimmiges Gesamtbild zu erzeugen. Schaffen Sie unvergessliche Erinnerungen mit dieser auffälligen Zahl. Häufig gestellte Fragen (FAQ) zum Folienballon Wie groß ist der Folienballon? Der Folienballon hat eine Höhe von 800 mm. Kann der Ballon mit Helium befüllt werden? Dieser Ballon ist primär für die Befüllung mit Luft konzipiert. Er kann jedoch auch mit Helium befüllt werden, um zu schweben. Aus welchem Material besteht der Ballon? Der Ballon besteht aus hochwertiger, langlebiger Folie. Welche Farbe hat der Ballon? Der Ballon ist in einem glamourösen Goldton gehalten. Ist eine Befestigungsschnur im Lieferumfang enthalten? Eine Befestigungsschnur ist nicht im Lieferumfang enthalten. Es gibt jedoch Ösen zur Anbringung.3,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.